Desconto da bolsa está nos juros, não nas empresas, diz gestora, que prepara carteira para qualquer cenário eleitoral
A bolsa brasileira parece barata, mas a principal questão para o investidor não está nos múltiplos das empresas e sim no elevado patamar dos juros de longo prazo. Essa é a principal conclusão da Kinea Investimentos no relatório batizado de “O Guia do Mochileiro das Galáxias”.
Segundo a gestora, o Ibovespa negocia perto de 8 vezes os lucros projetados, abaixo da média histórica de aproximadamente 10 vezes. Ainda assim, o desconto não seria necessariamente um sinal de oportunidade. A avaliação da Kinea é que o mercado brasileiro convive com juros reais próximos de 8% ao ano, o que reduz o valor presente das empresas e torna a renda fixa um concorrente muito forte para os investimentos em ações.
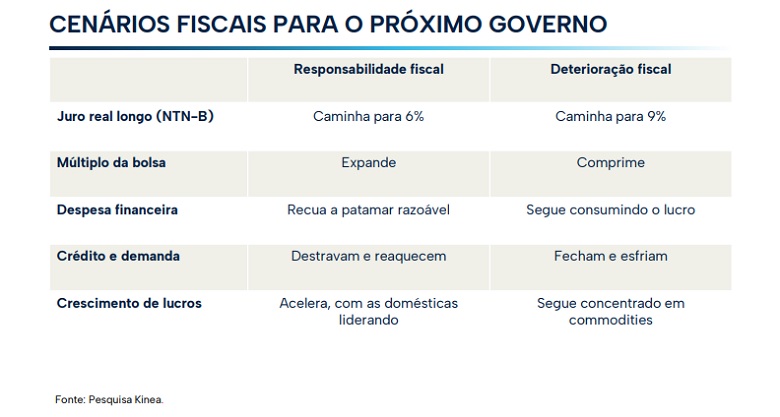
O relatório aponta que o problema vai além do valuation. Nos últimos anos, o crescimento dos lucros das empresas brasileiras ficou atrás de outros mercados relevantes, com desempenho especialmente fraco nos setores voltados à economia doméstica. De acordo com a Kinea, o avanço dos resultados se concentrou principalmente nas companhias de commodities, enquanto empresas mais dependentes do consumo e do crédito sofreram os efeitos prolongados dos juros elevados.
Para a gestora, as eleições de 2026 representam um ponto de inflexão para os mercados porque podem definir a trajetória fiscal do país e, consequentemente, o comportamento dos juros de longo prazo. Em um cenário de maior responsabilidade fiscal, a expectativa é de queda das taxas reais, expansão dos múltiplos das ações, melhora das condições de crédito e aceleração dos lucros corporativos. Já em um cenário de deterioração fiscal, os juros permaneceriam pressionados, limitando o potencial de valorização da bolsa.
Mesmo diante da incerteza eleitoral, a recomendação da Kinea é que os investidores não aguardem a definição do pleito para se posicionar. A casa defende uma estratégia baseada em duas frentes complementares. A primeira reúne empresas consideradas mais resilientes, com geração de caixa previsível, receitas mais estáveis e menor dependência do ciclo econômico. Nesse grupo estão utilities, empresas ligadas à infraestrutura e construtoras voltadas ao programa Minha Casa, Minha Vida.
A segunda frente é composta por setores que podem se beneficiar de forma mais intensa de uma eventual queda dos juros. Bancos, varejo e empresas industriais aparecem entre os principais nomes dessa cesta, por serem áreas que enfrentaram forte pressão ao longo do ciclo de aperto monetário. A Embraer surge como uma exceção dentro desse grupo por ter sua tese de crescimento mais ligada à demanda global do que ao cenário econômico doméstico.
Na visão da gestora, a principal pergunta para o mercado nos próximos anos não é se a bolsa está barata, mas se o Brasil conseguirá construir um ambiente que permita uma redução estrutural dos juros reais. O comportamento da economia, do crédito e dos lucros das empresas dependerá diretamente dessa resposta.
Gostou do conteúdo? Inscreva-se e receba a newsletter de MONEY REPORT